מדריך: למה בנק ישראל מעלה או מוריד ריבית, ואיך זה קשור לאינפלציה?
לפני כמה זמן, בעודנו מהלכים ברחוב, נאנח אחד מחברי ואמר שקשה לחיות עם יוקר המחיה במדינה הזאת.
האשם הראשון שהוא מצא ליוקר המחיה הוא בנק ישראל שהעלה את הריבית לארבע וחצי אחוז. מה שייקר את המשכנתאות הממוצעות בישראל בלא מעט.
רציתי להסביר לו, שמה שבנק ישראל מייקר את הריבית, זה עוצר את יוקר המחיה. ולא להיפך.
אבל היה לי מסובך לעשות את זה בלי מדריך…
מהי ריבית בנק ישראל?
הריבית שבנק ישראל קובע היא הריבית שבנקים מסחריים מקבלים או משלמים כשהם מפקידים או לווים כסף מהבנק המרכזי. הריבית הזו היא בעצם סמן לשוק כולו: כשבנק ישראל מעלה אותה או מוריד אותה, כל הריביות במשק (משכנתאות, הלוואות, פיקדונות) משתנות בעקבותיה.
על האנשים הפשוטים זה משפיע בדרך כלל דרך ריבית הפריים.
ריבית הפריים היא אחוז וחצי מעל לריבית בנק ישראל. מה שאומר, שאם לקחתם משכנתא עם ריבית של פריים, והריבית עלתה בשלוש אחוז, גם המשכנתא שלכם תתיקר בהתאם.
רוב הריביות על הלוואות הם צמודות לפריים, כמו הריביות על המינוס או הריביות על הלוואות מחברות האשראי (שניהם לא מומלצים כמובן, כי בדרך כלל זה פריים פלוס 4 או 6, מה שאומר ריבית של 10 או 12 אחוז!)
מה קורה כשהריבית עולה?
התוצאה: המחירים עולים לאט יותר → האינפלציה נרגעת.
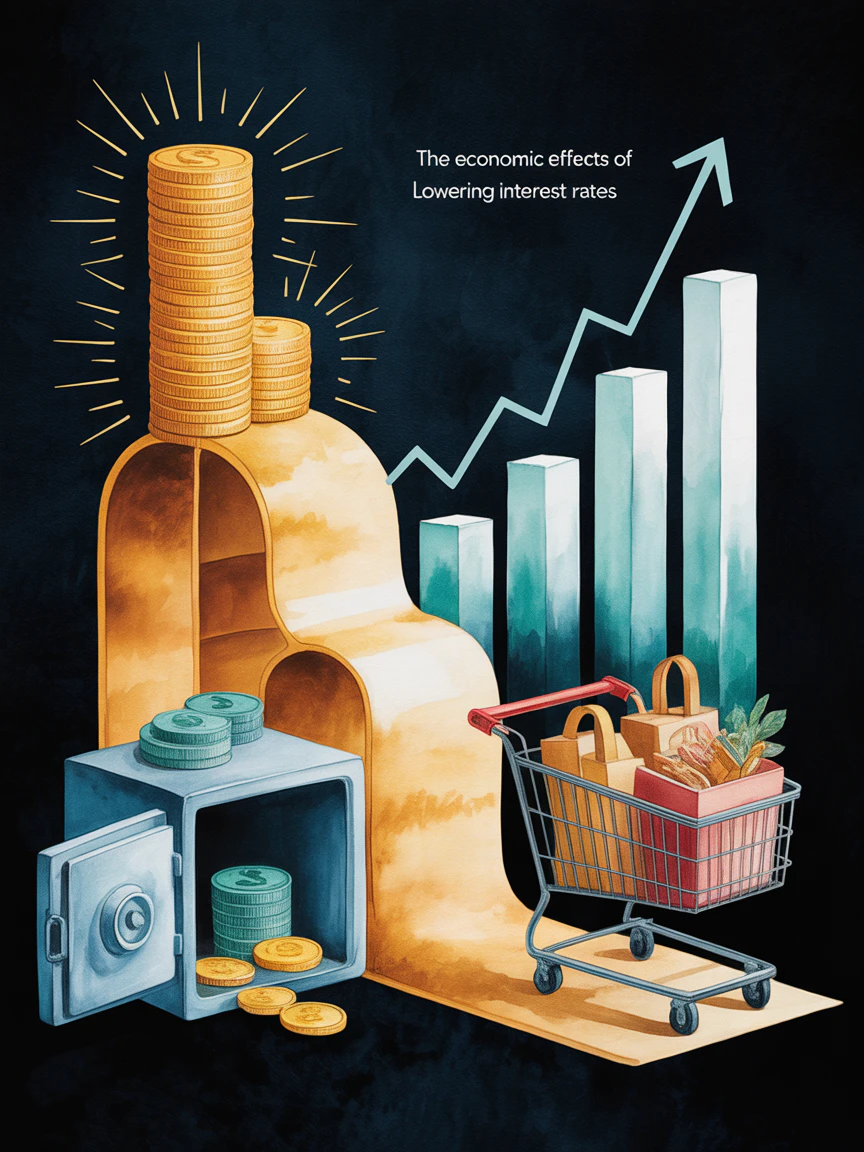
מה קורה כשהריבית יורדת?
התוצאה: הכלכלה מתמרצת → המחירים עלולים לעלות → האינפלציה עולה או מתייצבת.
איך זה עוזר לאינפלציה?
האינפלציה היא עליית מחירים שנובעת לרוב מעודף ביקוש מול היצע.
- אם המחירים עולים מהר מדי → הבנק המרכזי מעלה ריבית כדי לקרר את המשק.
- אם המשק במיתון והמחירים בקושי זזים → הבנק המרכזי מוריד ריבית כדי לעודד פעילות.
האיזון העדין
בנק ישראל צריך למצוא את ה"שביל הזהב" בין שני היעדים הללו.
דוגמה מספרית – משפחה עם משכנתא
נניח משפחה שלוקחת משכנתא של מיליון ש"ח:
החישוב מתבסס על משכנתא ל-25 שנה, מתוכה שני שליש בריבית פריים ושליש בריבית קבועה לא צמודה. (לצורך העניין, של 3%)
החישוב בוצע לפי משכנתא קיימת, אך בלקיחת משכנתא חדשה, המחיר יכול להתייקר אפילו יותר.
שאלות נפוצות