צורות שונות של פנסיה
מדריך שני בסדרה
שלושת המסלולים העיקריים לחיסכון פנסיוני.
בישראל, כל עובד מחויב להפריש כספים לחיסכון פנסיוני, כדי לדאוג לעתידו. (וכדי שהמדינה לא תצטרך לדאוג לו) אבל נותנים לו אפשרות לבחור מבין שלוש אפשרויות.
קרן פנסיה, ביטוח מנהלים או קופת גמל לקצבה
מוצר חיסכון טהור, בלי כיסוי ביטוחי
פשוט תוכנית חיסכון שמושקעת, בלי שום דבר נוסף.
דוגמא לזה? חיסכון לכל ילד (שמושקע בקופת גמל להשקעה) יכול לעשות 'המרה' בשנות הפרישה ולהפוך לקופת גמל לקצבה, וכך להיפטר ממס
יתרונות:
הכי גמישה ונזילה: אפשר למשוך את הכסף כמשכורת או כסכום חד־פעמי.
יש אפשרות לניהול עצמי.
מתאימה למי שכבר יש לו ביטוחים ממקום אחר.
מעולה כהשלמה לפנסיה או כהשקעה ארוכת טווח.
אין הבטחת הכנסה על ידי הממשלה, מה שמעלה את התשואה המשוערת (אך מוריד את התשואה המובטחת)
חסרונות:
אין כיסוי ביטוחי בכלל (לא שאירים ולא אובדן כושר עבודה).
אם לא הופכים אותה לקצבה – צריך לשלם מס בעת משיכה.
דמי הניהול בדרך כלל יקרים יותר מאשר בקרן פנסיה
למי זה מתאים?
למי שרוצה להוסיף עוד חיסכון לפנסיה.
מוצר ביטוחי משולב – יקר יותר, אבל גם יציב יותר
יתרונות:
אפשרות לקצבה מובטחת מראש (בפוליסות ישנות)
גמישות בבחירת הכיסויים הביטוחיים
אין ערבות הדדית – כל אחד לעצמו
חסרונות:
דמי ניהול גבוהים
מסלולים ישנים בלבד כוללים תנאים מועדפים – חדשים פחות משתלמים
ללא מנגנון תמיכה במקרי קצה – מי שנפגע, נפגע לבד
למי זה מתאים?
לבעלי שכר גבוה (כתוספת על הפנסיה), לעצמאים שרוצים ודאות גבוהה, או למי שמחזיק בפוליסות ישנות ומשתלמות.
קרן פנסיה רגילה (מה שנקרא קרן פנסיה מקיפה, מסתמא מה שיש לרובכם)
יתרונות:
הכי זולה בדמי ניהול
כוללת כיסוי ביטוחי מובנה: אובדן כושר עבודה + ביטוח שאירים.
מבוססת על ערבות הדדית, יש איזון בתוך הקרן.
השקעות מפוקחות על ידי המדינה.
בקרן ברירת מחדל אין שאלון רפואי- מה שאומר שכולם מקבלים ביטוח באותו מחיר, גם מי שבמצב רפואי לא טוב
חסרונות:
אין לך שליטה על תנאי הביטוח, זה "חבילה סגורה".
אם יש הרבה תביעות או תשואות נמוכות, הקצבה עלולה להיחתך (מנגנון איזון אקטוארי).
יש תלות בבריאות, מבוטח חדש עובר "חיתום רפואי".
למי זה מתאים?
לרוב המוחלט של הציבור. במיוחד אם אתה צעיר, בריא, ושכיר.
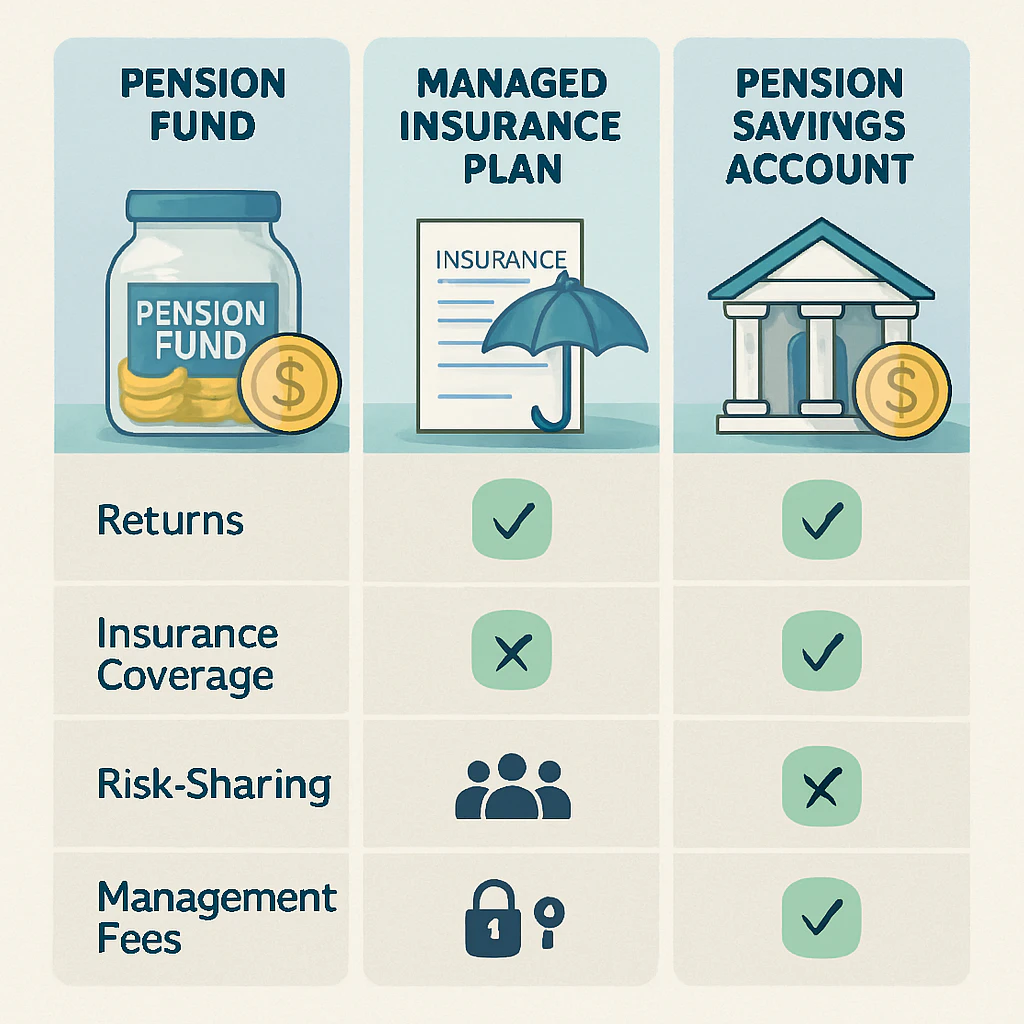
סיכום קצר
קרן פנסיה | ביטוח מנהלים | קופת גמל לקצבה | מאפיין |
יש, תלוי בשוק | יש, תלוי בשוק | יש, תלוי בשוק | תשואה |
כן – נכות ופטירה | כן – נכות ופטירה | לא | כיסוי ביטוחי |
כן | לא | לא | ערבות הדדית |
לרוב לא – רק קצבה | לרוב קצבה | לרוב קצבה | בחירה בין קצבה לסכום |
נמוכים | גבוהים יחסית | משתנים | דמי ניהול |
מסקנה
קרן פנסיה היא המסלול המומלץ לרוב האנשים:
דמי ניהול נמוכים, כיסוי ביטוחי מלא, ניהול חברתי שמאזן סיכונים, והטבות מס משמעותיות.
למעט מקרים מיוחדים שבהם משתלם לנעול מקדם או יש שיקולים אישיים מורכבים – קרן הפנסיה נותנת את התמורה הכי טובה בעבור הכסף שלך.
המשך במדריך הבא בלי נדר.
על מהו איזון אקטוארי, ואיך נדע לאיזה סכום קצבה לצפות